


Pure Loan Calculator
4,191.00 Arvustused
Rakenduse andmed
- Versioon
- 1.0.0.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000+
- Arendaja
- Appelopment V
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
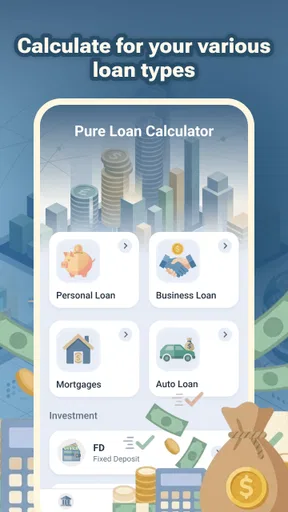
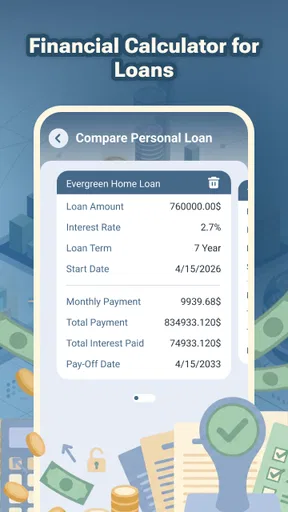
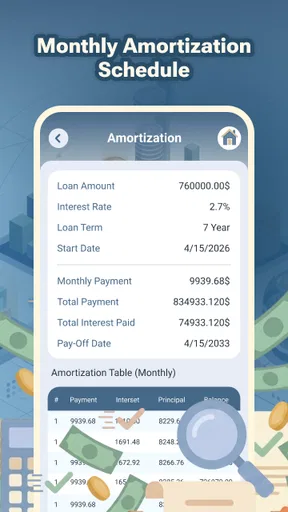
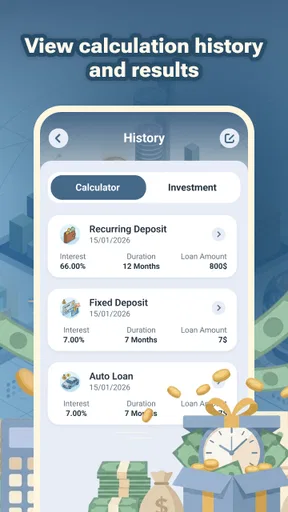
 Analüüsis AppCompare
Minu jaoks on laenukalkulaatori kõige kasulikum hetk see, kui mul on ostusoov olemas, aga ma pole veel hinnaga emotsionaalselt ära harjunud. Siis saan küsida mitte ainult „kas kuumakse mahub?”, vaid ka „millest ma selle makse nimel loobun?”. Pure Loan Calculator sobib sellise esmase kaalumise juurde: see aitab mõtte numbriteks muuta, kuid ei tohiks otsustada sinu eest.
Ligipääsetavus algab arusaadavast töövoost
Laenunumbreid vaadates on loetavus tähtsam kui efektne kujundus. Minu jaoks tähendab hea kalkulaator seda, et sisestamise järel on lihtne aru saada, milline tulemus vastab millisele eeldusele. Pure Loan Calculatori väärtus on kõige selgem siis, kui muudad ühte sisendit korraga ja jälgid, kuidas arvutus muutub. Nii ei pea meeles pidama mitut korraga tehtud muudatust ega oletama, miks kuumakse teiseks läks.
Kui nägemine väsib väikest teksti vaadates või ekraanil on peegeldus, tasub arvutusi teha rahulikus valguses ja mitte kiirustada. Laenuotsuse juures pole mõistlik sisestada numbreid liikvel olles, sest üks vale number võib anda küll selge vastuse, aga valele küsimusele. Minu praktiline nipp on enne iga katset enda jaoks sõnastada, mida tahan teada: näiteks kas sama summa lühemal perioodil oleks talutav või kas väiksem laenusumma muudaks olukorda märgatavalt.
Puuteekraan, tähelepanu ja erinevad kasutusolud
Puuteekraanil arvutamine eeldab, et kasutaja saab numbreid piisavalt täpselt sisestada. Kui käte liikumine on piiratud või puuteekraani kasutamine on keeruline, võib kiire sisestamine muutuda tülikaks. Sellisel juhul soovitan teha arvutuse istudes, võtta aega sisestuse üle kontrollimiseks ning vältida järjestikku mitme stsenaariumi muutmist, kuni eelmine tulemus on selgelt läbi mõeldud.
Ka kuulmis- või tähelepanuerinevustega kasutaja võib eelistada rahulikku, visuaalset töövoogu, kuid laenukalkulaator üksi ei lahenda kogu otsuse koormust. Kasulik on tulemused eraldi üles märkida ja mitte loota sellele, et kõik variandid hiljem meeles püsivad. Ma ei peaks ühtegi arvutust lõplikuks enne, kui olen kontrollinud sisestatud summat, perioodi ja tulemuse tähendust.
Rakenduse kasutamine ei nõua minu hinnangul kindlat kellaaega ega erilist olukorda, kuid kontekst muudab otsustamise kvaliteeti. Kui oled müüja juures, teiste inimeste surve all või kiirustad järgmisele kohtumisele, on lihtsam keskenduda ainult väikesele kuumaksele. Mõistlikum on teha esmane arvutus enne ostuvestlust ning vajadusel hiljem rahulikult uuesti kontrollida, kas tegelik pakkumine vastab sinu eeldustele.
Kellele lihtne kalkulaator ei pruugi piisata?
Kui sinu peamine vajadus on laenude võrdlemine koos kõigi tasude, intresside ja lepingutingimustega, on laenuandja ametlik pakkumine või sõltumatu võrdlus sobivam. Samuti võib üksik kalkulaator jääda kitsaks siis, kui sul on vaja jälgida mitut kohustust, arvestada ebaregulaarse sissetulekuga või saada abi eelarve tervikpildi loomisel. Nendel juhtudel on tähtsam põhjalik ülevaade kui kiire üksik arvutus.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See piir ei tee tööriista kasutuks. Vastupidi, minu meelest aitab selge roll vähendada valesid ootusi: kasuta kalkulaatorit küsimuse esimeseks kontrolliks, seejärel liigu vajaduse korral detailsema lahenduse juurde. Kui numbrid tekitavad muret või sa ei saa aru, kuidas ametliku pakkumise tingimused tulemust mõjutavad, ära käsitle esmast arvutust kinnituse ega nõuandena.
Laenu planeerimisel ei ole kõige keerulisem alati kalkulaatori kasutamine, vaid õigete küsimuste esitamine. Kui suur kuumakse päriselt eelarvesse mahub? Kui palju läheb kogu perioodi jooksul tagasi maksmisele? Kas väiksem kuumakse tähendab tegelikult mõistlikumat laenu või lihtsalt pikemat kohustust? Pure Loan Calculator on loodud just sellise esmase mõtlemise toetamiseks. Olen seda vaadanud kui igapäevast finantsrakendust, mitte lihtsalt numbrite sisestamise tööriista, ja minu mulje on üsna selge: see võib olla kasulik enne pangaga ühendust võtmist, kuid selle väärtus sõltub sellest, kas kasutaja viitsib tulemusi ka sisuliselt tõlgendada.
Rakendus kuulub finantsrakenduste hulka ning selle arendaja on Appelopment V. Tegemist on tasuta rakendusega, mille vanusepiirang on PEGI 3, seega on see mõeldud tavapäraseks laenude arvutamiseks ilma keerulise või piiratud sisuta. Pure Loan Calculator on jõudnud üle poole miljoni paigalduseni ja selle keskmine hinnang on 4,1, mis jätab mulje, et paljud kasutajad leiavad selles vähemalt esmase praktilise väärtuse. Samas ei tähenda hea hinnang automaatselt, et rakendus sobib igale laenuotsusele.
Esimese nädala kasutuskogemus: kiire vastus enne suurt otsust
Esimesel kasutusnädalal on sellise rakenduse suurim võlu kiirus. Kui mõtled näiteks kasutatud auto, koduse remondi või mõne muu suurema väljamineku peale, tahad sageli enne pakkumiste uurimist teada, millises suurusjärgus kuumakse võiks olla. Selle asemel et avada arvutustabel või otsida iga panga lehelt eraldi laenukalkulaatorit, saad alustada ühest kohast.
Minu jaoks on kõige kasulikum viis seda rakendust kasutada mitte ühe lõpliku numbri otsimiseks, vaid mitme võimaliku stsenaariumi võrdlemiseks. Kõigepealt sisestan soovitud summa ja sobiva perioodi, seejärel muudan ühte tegurit korraga. Näiteks jätan summa samaks, kuid võrdlen lühemat ja pikemat tagasimakseaega. See näitab kohe, kas väiksem kuumakse on väärt seda, et kohustus kestab kauem.
Ära vaata ainult kuumakset. Laenukalkulaatori tulemus võib tunduda rahustav, kui igakuine summa mahub eelarvesse, kuid pikem periood võib muuta kogu tagasimakse märgatavalt suuremaks. Seetõttu soovitan iga arvutuse järel üles märkida vähemalt kolm asja: laenusumma, eeldatav kuumakse ja kogu tagasimakse. Just viimane number muudab paljud esmapilgul mugavad pakkumised vähem ahvatlevaks.
Praktiline näide on auto ostmine. Oletame, et leiad sobiva sõiduki, kuid ei taha veel pangale taotlust esitada. Pure Loan Calculator aitab hinnata, kas sinu esialgne eelarve on üldse realistlik. Kui kuumakse tundub jõukohane ainult väga pika perioodi korral, võib see olla märk, et auto hind on sinu praeguse rahavoo jaoks liiga kõrge. Selline järeldus on väärtuslikum kui lihtsalt üks kalkulaatori näidatud number.
Esimesel nädalal võib rakendus aidata ka läbirääkimisteks valmistuda. Kui müüja või laenuandja räägib ainult igakuisest maksest, saad ise vaadata, milline mõju on perioodi muutmisel. See aitab vältida olukorda, kus madal kuumakse varjab pikaajalist ja kallimat kohustust. Rakendus ei tee otsust sinu eest, kuid annab sulle parema lähtekoha küsimuste esitamiseks.
Samuti on kasulik sisestada meelega ebamugavaid stsenaariume. Arvuta, mis juhtub siis, kui sissetulek mõneks ajaks väheneb või kui lisandub mõni teine regulaarne kulu. See ei ole rakenduse eraldi funktsiooni eeldamine, vaid kasutusviis: muudad sisendit ja vaatad, kui kiiresti muutub laenumakse sinu jaoks pingeliseks. Selline stressitest on sageli praktilisem kui optimistlik arvutus, mis arvestab ainult tänast olukorda.
Millisele kasutajale on see alguses kõige kasulikum?
Pure Loan Calculator sobib kõige paremini inimesele, kes alles võrdleb võimalusi. Kui sul ei ole veel konkreetset laenupakkumist või sa ei tea, milline periood oleks mõistlik, annab lihtne kalkulatsioon kiire orientiiri. See on eriti mugav neile, kes ei taha iga väikese küsimuse pärast panga veebilehele sisse logida või hakata tabelit ise ehitama.
See ei ole siiski täielik finantsnõustaja. Kalkulaatori näit ei asenda laenuandja tegelikku pakkumist, sest lõplikud tingimused võivad sõltuda sinu sissetulekust, kohustustest, krediidiajaloost, lepingutasudest ja muudest asjaoludest. Mina kasutaksin seda alati enne ametlikku taotlust, mitte pärast seda, kui leping on juba laual.
Rakenduse praegune versioon on 1.0.0.2. See number ei ütle iseenesest, kas kasutuskogemus on hea või halb, kuid pikaajalise kasutaja vaates tähendab varajane versioon seda, et rakenduse arengut tasub jälgida. Kui põhifunktsioonid töötavad, võib sellest piisata, kuid laenudega tegelev inimene ootab aja jooksul ka selgust, paindlikkust ja järjepidevust.
Kuust kuusse: kas rakendusel tekib harjumuspärane väärtus?
Laenukalkulaatorit ei kasutata tavaliselt iga päev. Seetõttu ei teki selle väärtus pidevast sirvimisest, vaid korduvast vajadusest teha mõistlikke võrdlusi. Kui sul on lähikuudel plaanis mitu suuremat ostu või tahad oma laenuvõimekust enne otsust rahulikult hinnata, võib rakendus jääda telefoni alles üsna loomulikul põhjusel.
Minu hinnangul on selle kõige tugevam pikaajaline kasutusviis olemasoleva plaani perioodiline kontrollimine. Näiteks kord kuus või enne suurema ostu tegemist võid vaadata, kas kavandatud kuumakse sobib endiselt sinu eelarvesse. See on kasulikum kui rakenduse avamine ainult hetkel, kui oled juba emotsionaalselt mõne ostu külge seotud.
Hea harjumus on kasutada kalkulaatorit enne ostuotsust, mitte pärast sobiva eseme leidmist. Kui alustad arvutusest, määrad endale realistliku hinnapiiri. Kui alustad tootest või autost, hakkad sageli põhjendama, miks just see ost on erand. Rakendusest saab siis väike pidur, mis aitab soovil ja tegelikul maksevõimel lahus hoida.
Teine kasulik töövoog on võrrelda sama laenusummat erinevate perioodidega ning seejärel võrrelda erinevaid summasid sama perioodi juures. Need kaks vaadet annavad erineva õppetunni. Esimene näitab, kui palju maksab ajapikendus; teine näitab, kui palju mõjutab lõpptulemust väiksem sissemakse või odavam ost. Sellise järjestuse abil saad aru, millist muutujat on kõige mõistlikum kohandada.
Kui kasutad kalkulaatorit koos oma eelarvega, ära jäta kõrvale ebaregulaarseid kulusid. Auto puhul tuleb arvestada hoolduse, kindlustuse ja kütusega; koduse remondi puhul võivad lisanduda materjalid ja ootamatud tööd. Pure Loan Calculator aitab hinnata laenumakset, kuid sinu tegelik kuukoormus on sellest laiem. See on üks peamisi kohti, kus kasutaja peab ise rakenduse tulemusele konteksti juurde andma.
Samuti ei soovita ma võrrelda ainult kõige optimistlikumat tulemust. Kui sul on võimalik sisestada mitu eeldust, tee vähemalt ettevaatlik ja pingelisem variant. Kui otsus tundub mõistlik ainult parima stsenaariumi korral, ei ole see minu arvates veel piisavalt tugev otsus. Laenumakse peab olema talutav ka siis, kui mõni muu kulu kasvab.
Millal on tavapärane alternatiiv parem?
Panga enda kalkulaator võib olla parem valik siis, kui sul on juba konkreetne pakkumine ning tahad näha selle tegelikke tingimusi. Panga tööriist võib olla seotud kindla intressi, tasude või tootega, samal ajal kui üldine kalkulaator annab pigem esmase hinnangu. Pure Loan Calculator on mugavam ideede võrdlemiseks, kuid ametliku pakkumise kontrollimisel eelistaksin alati laenuandja enda tingimusi.
Arvutustabel on parem neile, kes tahavad jälgida mitut laenu, muuta korraga paljusid eeldusi või lisada oma kulud ja sissetulekud ühele lehele. Selle puudus on suurem käsitöö ja vigade võimalus. Pure Loan Calculatori eelis on kiirus, kuid arvutustabeli paindlikkus võidab siis, kui sinu olukord ei piirdu ühe lihtsa laenuga.
Finantsnõustaja või põhjalik eelarverakendus on mõistlikum, kui sul on mitu kohustust, ebaregulaarne sissetulek või raskusi maksete haldamisega. Üks kalkulaator ei saa anda tervikpilti. Mina näen seda rakendust pigem esimese filtrina: see aitab aru saada, kas mõte väärib edasist uurimist, kuid ei peaks olema ainus alus suurele rahalisele otsusele.
Hoolduskoormus ja kohad, kus kasutaja võib väsida
Sellise rakenduse hoolduskoormus on kasutaja jaoks alguses väike, sest põhitegevus on lihtne: avad tööriista, sisestad oma laenu puudutavad eeldused ja vaatad tulemust. Pikaajaliselt tekib aga teine küsimus: kas rakendus annab iga kord piisavalt põhjust tagasi tulla? Kui vajad kalkulaatorit harva, võib selle väärtus jääda sündmuspõhiseks.
Minu jaoks on suurim hooldusvajadus seotud sisendite ajakohasusega. Kui kasutad vanu eeldusi või unustad, et laenuandja pakkumine sisaldab lisakulusid, võib tulemus muutuda eksitavalt optimistlikuks. Seetõttu tasub iga uue otsuse puhul arvutus uuesti teha, mitte kopeerida vana tulemust ainult sellepärast, et summa tundub tuttav.
Teine võimalik hõõrdumine on see, et kasutaja võib oodata kalkulaatorilt rohkem kui lihtsat arvutust. Pärast esimest nädalat tekib loomulik soov võrrelda pakkumisi, hinnata ennetähtaegset tagasimakset, jälgida mitut kohustust või siduda laenumakse oma kuueelarvega. Kui sinu vajadus liigub selles suunas, võib eraldi eelarverakendus või pankade võrdlus olla praktilisem.
See ei vähenda Pure Loan Calculatori väärtust, kuid aitab ootusi paika panna. Rakendus on kõige tugevam siis, kui kasutaja teab, millist küsimust ta lahendada tahab. Kas soovid hinnata, kas mingi summa on jõukohane? Kas tahad võrrelda perioode? Kas vajad kiiret kontrolli enne taotluse esitamist? Mida konkreetsem küsimus, seda kasulikum on tulemus.
Väsimus võib tekkida ka siis, kui kasutaja sisestab samu andmeid korduvalt ilma otsust edasi viimata. Selle vältimiseks soovitan iga arvutuse juurde kirjutada ühe järelduse, näiteks „lühem periood on eelarve jaoks liiga pingeline” või „odavam ost vähendab kogu kohustust rohkem kui perioodi pikendamine”. Nii muutub rakendus numbrite kuvajast otsustamise abivahendiks.
Oluline on ka meeles pidada, et keskmine hinnang 4,1 põhineb üle kolmesaja hinnangu ning arvustusi on üheksakümne ringis. Need näitajad annavad kasutajate üldisest suhtumisest mingi pildi, kuid ei asenda sinu enda katsetamist. Finantsrakenduse puhul on eriti oluline, kas sisestamine on sinu jaoks arusaadav ja kas tulemused vastavad sellele, mida sa otsusest teada tahad.
Kolm praktilist võtet, mis muudavad kasutamise targemaks
Esiteks tee alati vastupidine arvutus. Ära küsi ainult, kui suur kuumakse tekib soovitud laenusummast, vaid mõtle ka sellele, millise laenusumma juures muutub kuumakse sinu jaoks ebamugavaks. See aitab seada ostule piiri enne, kui hakkad sobivat toodet või teenust otsima.
Teiseks võrdle perioodi muutmist summa vähendamisega. Paljud inimesed pikendavad laenu, sest see vähendab kuumakset, kuid vahel annab väiksem ostusumma parema tulemuse. Pure Loan Calculator sobib selle võrdluse kiireks tegemiseks, kui muudad korraga ainult ühte sisendit ja vaatad, kuidas ülejäänud tulemus liigub.
Kolmandaks kasuta rakendust enne emotsionaalset otsust. Kui oled juba välja valinud auto, telefoni või remondilahenduse, hakkad kergemini numbreid enda kasuks tõlgendama. Arvuta esmalt oma lubatav kuumakse, seejärel vaata, milline laenusumma sellesse raamistikku mahub. See väike järjekorra muutmine võib olla rahaliselt olulisem kui ükskõik milline rakenduse mugavus.
Pikaajaline hinnang: kas Pure Loan Calculator väärib telefoni jäämist?
Minu lõplik arvamus on positiivne, kuid mõõdukas. Pure Loan Calculator väärib kohta telefonis siis, kui sul on lähiajal vaja laenuideid hinnata, ostuotsuseid võrrelda või perioodide mõju kiiresti kontrollida. Tasuta kasutamine teeb selle proovimise lihtsaks ning üle poole miljoni paigalduse näitab, et tegu ei ole täiesti tundmatu tööriistaga.
Ma ei jätaks seda siiski telefoni lihtsalt harjumusest, kui mul ei oleks korduvat vajadust laene hinnata. Inimesele, kellel on üks konkreetne laenupakkumine ja soov näha ainult ametlikke tingimusi, võib panga enda kalkulaator olla täpsem valik. Samuti ei ole see parim lahendus kasutajale, kes vajab täielikku eelarvehaldust, mitme kohustuse jälgimist või põhjalikku finantsplaani.
Rakenduse tugevus on selle roll otsuse alguses. See aitab muuta ebamäärase küsimuse konkreetsemaks: kas see summa, periood ja kuumakse tunduvad minu olukorras mõistlikud? Nõrkus on sama rolli piiratus. Kalkulaator ei tea sinu kogu eelarvet ega saa hinnata, kas laen on eluliselt vajalik, emotsionaalne ost või liiga suur risk.
Kui otsustad seda kasutada, soovitan mitte piirduda ühe arvutusega. Tee vähemalt kolm stsenaariumi, pane tulemused kõrvuti ja lisa juurde kõik kulud, mis laenuga seotud võivad olla. Seejärel kontrolli ametlikust pakkumisest üle intress, tasud ja muud tingimused. Nii jääb rakendus oma tugevasse piirkonda ega pea kandma vastutust, milleks see pole mõeldud.
Appelopment V on loonud tööriista, mille väärtus tuleb pigem praktilisest lihtsusest kui igapäevasest meelelahutusest. Praeguses versioonis 1.0.0.2 näen seda eelkõige kiire esimese sammuna enne suuremat finantsotsust. Kui kasutad seda võrdlemiseks, mitte pimesi otsustamiseks, võib Pure Loan Calculator olla väga mõistlik kaaslane. Pärast uudsuse kadumist jääb see alles neile, kes tahavad enne allkirjastamist korraks peatuda, numbreid muuta ja aru saada, mida nende valik tegelikult kuust kuusse tähendab.
Plussid
- Arvutab laenumakseid kiiresti ka ilma kontot loomata.
- Toetab erinevaid intressimäärasid ja laenuperioode.
- Võimaldab võrrelda mitme laenustsenaariumi tulemusi.
- Lihtne sisestus sobib ka finantsteadmisi mitteomavale kasutajale.
- Kasulik esmane tööriist kodu- ja tarbimislaenu planeerimisel.
Miinused
- Tulemused on hinnangulised ega pruugi sisaldada kõiki pangatasusid.
- Rakendus ei esita personaalset laenupakkumist ega krediidiotsust.
- Valuutade ja piirkondade valik võib olla piiratud.
- Arvutused sõltuvad täielikult kasutaja sisestatud andmete täpsusest.
- Ainuüksi kalkulaatori põhjal ei tohiks teha lõplikku laenuotsust.
Korduma kippuvad küsimused: Pure Loan Calculator
Mis on Pure Loan Calculator ja kellele see rakendus sobib?
Pure Loan Calculator on lihtne laenukalkulaator, millega saab hinnata kuumakset, koguintressi ja tagasimaksete kogusummat enne laenupakkumise taotlemist. Rakendus sobib kasutajatele, kes soovivad kiiresti võrrelda erinevaid laenusummasid, perioode ja intressimäärasid. Tegemist on arvutusvahendiga, mitte panga ega laenuandjaga, seega ei kinnita rakendus laenu ega tee krediidiotsust.
Milliseid andmeid tuleb Pure Loan Calculatorisse sisestada?
Arvutuse tegemiseks tuleb tavaliselt sisestada soovitud laenusumma, laenuperiood ja aastane intressimäär. Mõnes arvutusvaates võib olla võimalik lisada ka algustasu, lepingutasu või muid kulusid, kuid kõik sõltub kasutatavast versioonist. Täpse tulemuse saamiseks kontrollige, kas sisestatud intress on fikseeritud või muutuv ning kas tasud on arvutusse kaasatud.
Kas Pure Loan Calculator näitab täpselt seda summat, mida pangas maksma hakkan?
Mitte tingimata. Kalkulaatori tulemus on hinnang, mis põhineb teie sisestatud andmetel ja rakenduse kasutataval arvutusmeetodil. Pank või muu laenuandja võib lisada lepingutasu, haldustasu, kindlustuse, viivised või muid kulusid. Samuti võivad kuumakse ja kogukulu erineda ümardamise, maksegraafiku ning muutuva intressimäära tõttu. Enne lepingu sõlmimist võrrelge alati ametlikku krediidi kulukuse määra ja pakkumise tingimusi.
Kas Pure Loan Calculator töötab ka ilma internetiühenduseta?
Laenukalkulaatori põhifunktsioonid võivad töötada ka ilma internetita, kui rakendus on seadmesse paigaldatud ja arvutused tehakse lokaalselt. Siiski võivad mõned funktsioonid, näiteks reklaamide laadimine, uuenduste kontrollimine või väliste linkide avamine, vajada ühendust. Enne kasutamist tasub proovida rakendust lennurežiimis, sest võrguühenduseta töötamine võib sõltuda konkreetsest Androidi või iOS-i versioonist.
Kas Pure Loan Calculator salvestab minu sisestatud finantsandmeid?
Enne rakenduse kasutamist tasub üle vaadata privaatsuspoliitika ja rakenduse õigused. Kalkulaator ei pruugi vajada isikuandmeid, kui sisestate ainult laenusumma, perioodi ja intressimäära, kuid rakendus võib koguda tehnilist kasutusinfot või kuvada kolmandate osapoolte reklaame. Ärge sisestage sinna pangaparooli, isikukoodi ega muid tundlikke andmeid. Laenuotsuse tegemisel kasutage ainult usaldusväärseid ja ametlikke kanaleid.


